От налогового статуса зависит, сколько фрилансер отдаёт в налоги и взносы. В 2026 году действуют обновлённые правила: лимит дохода для УСН вырос до 490,5 млн рублей, порог освобождения от НДС на УСН снизился с 60 до 20 млн рублей, перечень расходов на упрощённой системе стал открытым, а самозанятые получили возможность добровольно платить взносы на больничный.
Неправильный выбор статуса приводит к переплате налогов или штрафам при превышении лимитов. По данным ФНС, в августе 2026 года в России было 17,26 млн самозанятых, включая ИП, перешедших на НПД (налог на профессиональный доход). Нужно ли платить налоги фрилансеру? Безусловно, и правильный выбор налогового статуса для фрилансеров в 2026 году поможет оптимизировать налоговую нагрузку.
Для фрилансеров доступны два основных статуса: самозанятость (НПД) и индивидуальное предпринимательство на УСН. Каждый имеет четкие критерии применения в зависимости от дохода, вида деятельности и планов развития бизнеса.
Статья содержит алгоритм выбора статуса, сравнительные таблицы налоговых режимов, практические примеры расчетов и пошаговые инструкции смены статуса.
Самозанятость НПД для фрилансеров 2026: налоговые ставки и ограничения
НПД — экспериментальный льготный налоговый режим для самозанятых граждан, действующий до 31 декабря 2028 года. Позволяет работать без образования юридического лица с пониженными налоговыми ставками. Подходит для фрилансеров, которые оказывают услуги собственными силами без привлечения наемных сотрудников.
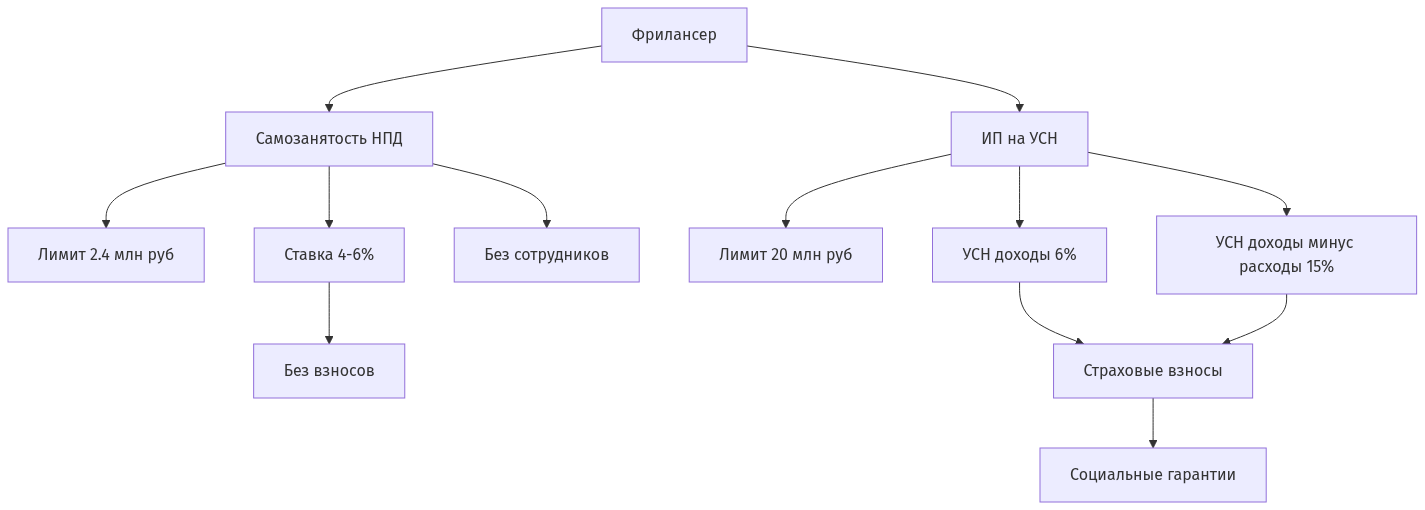
УСН — специальный налоговый режим для ИП и организаций с двумя объектами налогообложения. С 2026 года в расходах на УСН "Доходы минус расходы" можно списывать любые обоснованные, оплаченные и документально подтвержденные затраты на бизнес.
| Статус | Налоговые ставки | Лимит доходов | Особенности |
|---|---|---|---|
| Самозанятость (НПД) | 4% (физлица), 6% (юрлица и ИП) | 2,4 млн руб./год | Без наёмных сотрудников |
| ИП на УСН «Доходы» | 6% | 490,5 млн руб./год (освобождение от НДС — при доходе до 20 млн) | Можно уменьшать на страховые взносы |
| ИП на УСН «Доходы минус расходы» | 15% | 490,5 млн руб./год (освобождение от НДС — при доходе до 20 млн) | Учёт расходов, минимальный налог 1% |
Самозанятость (НПД) для фрилансеров: ставки и ограничения
Налоговые ставки НПД составляют 4% для работы с физическими лицами и 6% для работы с юридическими лицами и ИП. Ставки неизменны с момента введения режима и будут действовать до окончания эксперимента в 2028 году.
Профессиональный доход — это доход физических лиц от деятельности, при которой они не имеют работодателя и не привлекают наемных работников по трудовым договорам. Для фрилансеров это доходы от дизайна, программирования, копирайтинга, консультирования и других видов интеллектуальной деятельности.
Ключевые ограничения режима НПД:
- Лимит доходов 2,4 млн рублей в год
- Запрещено нанимать сотрудников по трудовым договорам
- Нельзя заниматься перепродажей товаров
- Запрещена продажа подакцизных товаров
- Невозможно совмещать с другими налоговыми режимами
Пример расчета: Фрилансер-дизайнер с доходом 150 тысяч рублей в месяц платит 4% с доходов от физлиц (6 тысяч в месяц) и 6% с доходов от компаний. При работе только с юридическими лицами налог составит 9 тысяч рублей в месяц.
Если доход превысит лимит, право на НПД пропадает в тот же день, налоговая снимет вас с учёта сама. Доходы, полученные до превышения, не пересчитываются. После снятия с учёта у вас есть 20 календарных дней, чтобы уведомить налоговую о переходе на УСН. Если не успеть, дальше применяется общая система налогообложения.
С 1 января 2026 года самозанятые могут добровольно платить взносы в Социальный фонд и получать больничные: взнос 1 344 или 1 920 ₽ в месяц, право на пособие появляется через шесть месяцев уплаты. Подробнее об этом и других изменениях — в статье самозанятые в 2026 году.
ИП для фрилансеров УСН налогообложение 2026: доходы и расходы
Индивидуальные предприниматели на упрощённой системе налогообложения имеют больше возможностей для ведения бизнеса. Лимит дохода для применения УСН в 2026 году — 490,5 млн рублей. Порог освобождения от НДС ниже: с 2026 года упрощенец не платит НДС, только если его доход за прошлый год и с начала текущего года не больше 20 млн рублей. Законом № 228-ФЗ этот порог сохранён на 2027–2029 годы. Для большинства фрилансеров оба порога недостижимы.
УСН предлагает два объекта налогообложения с разными подходами к расчету налогов:
| Объект налогообложения | Налоговая ставка | Особенности | Кому подходит |
|---|---|---|---|
| "Доходы" | 6% | Налог с валового дохода, можно уменьшать на страховые взносы | Фрилансерам с минимальными расходами |
| "Доходы минус расходы" | 15% | Налог с прибыли, учет документально подтвержденных расходов | Фрилансерам со значительными тратами на оборудование, ПО, материалы |
Преимущества ИП на УСН:
- Работа с любыми клиентами без ограничений по статусу
- Право привлекать наемных сотрудников
- Высокие лимиты доходов
- Возможность списания расходов на объекте "Доходы минус расходы"
- Пенсионный стаж за счёт обязательных взносов
Ограничения ИП на УСН:
- Обязательные страховые взносы независимо от наличия дохода
- Необходимость ведения книги учета доходов и расходов
- Ограничения по видам деятельности
- Более сложная отчетность по сравнению с НПД
Пример расчета: Копирайтер с минимальными расходами выбирает УСН "Доходы" 6%, веб-разработчик с затратами на оборудование и ПО — "Доходы минус расходы" 15%. При доходе 300 тысяч рублей в месяц первый заплатит 18 тысяч налога, второй при расходах 100 тысяч — 30 тысяч с разницы в 200 тысяч.
ИП на УСН "Доходы" без сотрудников могут уменьшать налог на страховые взносы вплоть до нуля. Поэтому при доходе от компаний примерно от 1,09 млн рублей в год ИП платит столько же, сколько самозанятый по ставке 6%. При меньшем доходе взносы делают ИП дороже.
Разница между самозанятостью и ИП для фрилансера: плюсы и минусы
Выбор между самозанятостью и ИП зависит от конкретных параметров деятельности фрилансера. Каждый статус имеет четкую область применения, определяемую размером дохода, видом деятельности и планами развития бизнеса.
| Критерий | Самозанятость (НПД) | ИП на УСН |
|---|---|---|
| Налоговые ставки | 4% (физлица), 6% (юрлица и ИП) | 6% ("Доходы"), 15% ("Доходы минус расходы") |
| Лимит доходов | 2,4 млн рублей в год | 490,5 млн рублей в год (освобождение от НДС — при доходе до 20 млн) |
| Страховые взносы | Добровольные: пенсионные, а с 2026 года и на больничный | Обязательные фиксированные 57 390 руб./год + 1% с дохода свыше 300 тыс. руб. |
| Наемные сотрудники | Запрещены | Разрешены |
| Учет расходов | Не ведется | Книга учета доходов и расходов |
| Отчетность | Автоматическая через приложение | Декларация до 25 апреля |
| Социальные гарантии | Добровольные взносы на пенсию и больничный | Обязательные пенсионные и медицинские взносы, больничный — добровольно |
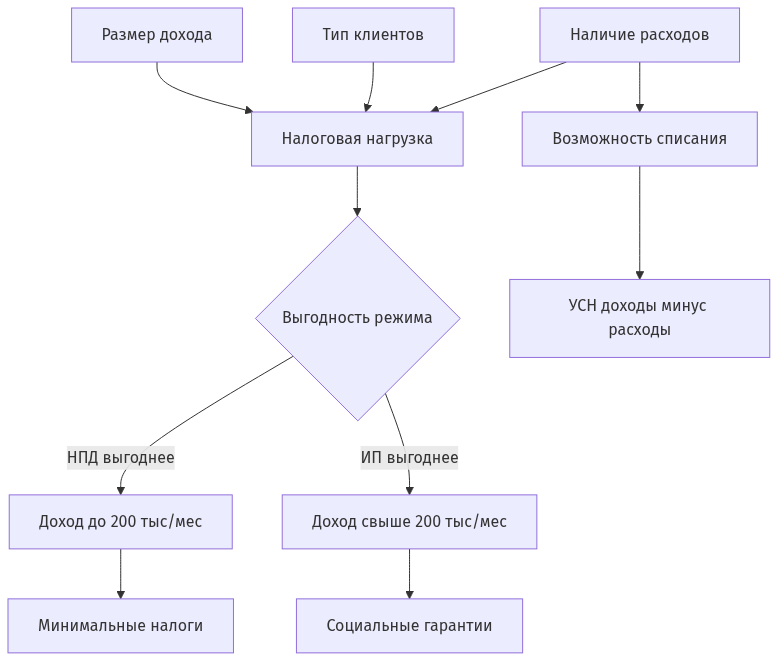
Ключевые различия в налогообложении определяют выбор статуса. Самозанятость подходит для фрилансеров с доходом до 200 тысяч рублей в месяц. При превышении этого порога обязательные страховые взносы ИП становятся менее значимыми в общей структуре расходов.
Практическое сравнение на примерах:
- Начинающий дизайнер с доходом 80 тысяч рублей в месяц (960 тысяч в год) на самозанятости заплатит 4 800 рублей налога в месяц при работе с юрлицами, 57 600 рублей в год
- Тот же дизайнер как ИП на УСН «Доходы» заплатит взносы 57 390 + 6 600 = 63 990 рублей в год, а налог уменьшится на них до нуля. Итого на 6 390 рублей в год больше, чем на самозанятости
- При доходе 200 тысяч рублей в месяц (2,4 млн в год) самозанятый заплатит 144 тысячи налога в год. ИП заплатит 78 390 рублей взносов и 65 610 рублей налога, тоже 144 тысячи. При большем доходе остаётся только ИП
При малых доходах самозанятость выгоднее из-за отсутствия обязательных взносов. Взносы ИП идут в пенсионный стаж. Больничный ИП получает, только если добровольно платит взносы в Социальный фонд. С 2026 года такая возможность появилась и у самозанятых.
Лимиты доходов самозанятый ИП УСН 2026: превышение и последствия
Выбор налогового статуса основывается на анализе текущих параметров деятельности и планов развития фрилансера. Решение принимается на основе конкретных критериев и расчетов.
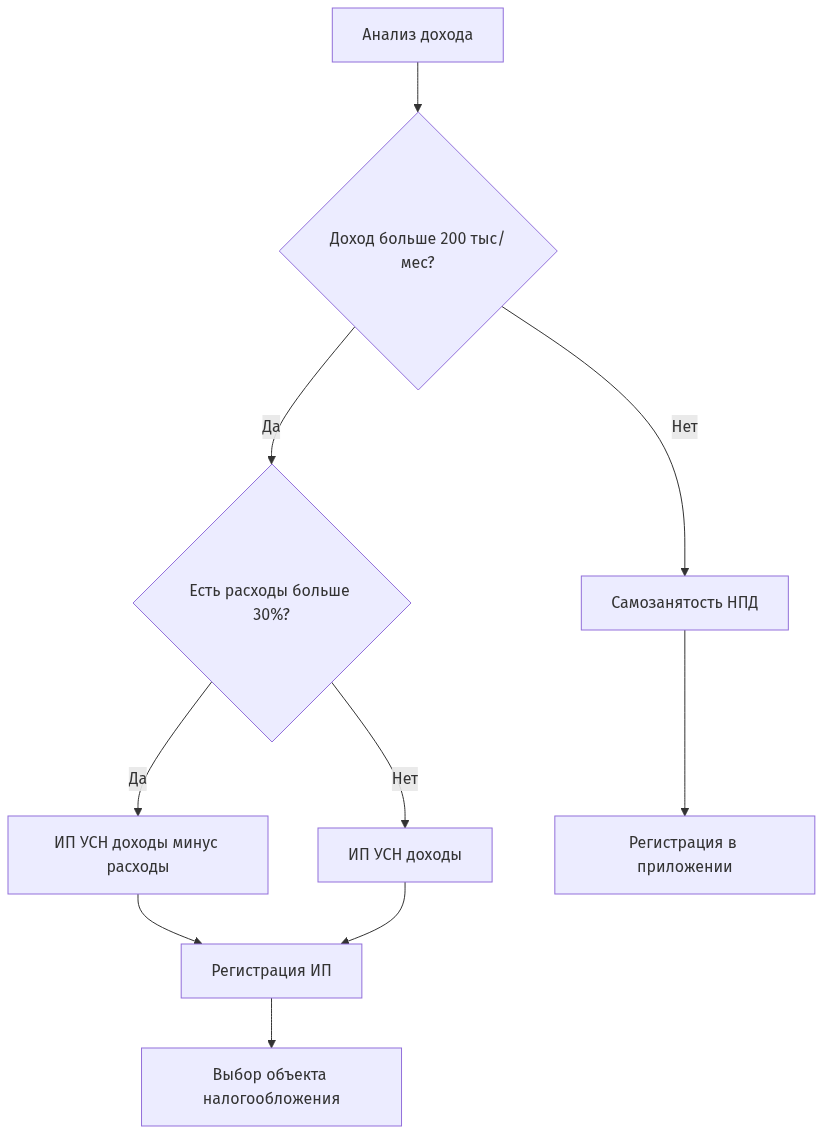
Основные критерии выбора налогового статуса:
- Размер ежемесячного дохода и его стабильность
- Тип клиентов (физические или юридические лица)
- Наличие существенных расходов на деятельность
- Планы по найму сотрудников
- Потребность в социальных гарантиях
- Готовность к ведению учета и отчетности
Пошаговый алгоритм выбора статуса:
- Оцените стабильный месячный доход — если он превышает 200 тысяч рублей, рассматривайте ИП
- Проанализируйте структуру расходов — при расходах более 30% от дохода выгоден ИП на УСН "Доходы минус расходы"
- Определите тип основных клиентов — при работе преимущественно с физлицами самозанятость дает ставку 4%
- Учтите планы развития — если планируете рост и найм сотрудников, выбирайте ИП сразу
- Сравните итоговую налоговую нагрузку — включите в расчет налоги и обязательные взносы
Если ваш месячный доход не превышает 150-200 тысяч рублей, самозанятость станет оптимальным стартом — не нужно платить обязательные взносы при отсутствии дохода. При стабильном росте доходов и планах масштабирования деятельности переходите на ИП.
Смена налогового статуса с самозанятого на ИП: процедура и документы
Смена налогового статуса возможна, но требует соблюдения определенных процедур и сроков. Наиболее частый сценарий — переход с самозанятого на ИП при росте доходов или расширении деятельности.
Пошаговая инструкция перехода с самозанятого на ИП:
- Подайте заявление о прекращении применения НПД через приложение "Мой налог" или личный кабинет на сайте ФНС
- Дождитесь подтверждения снятия с учета — обычно занимает 1-2 рабочих дня
- Убедитесь в отсутствии задолженности по налогу на профессиональный доход
- Подайте документы на регистрацию ИП через Госуслуги или МФЦ
- Выберите налоговый режим — подайте уведомление о переходе на УСН в течение 30 дней с момента регистрации. Если вы уже были ИП на НПД и утратили право на него, срок — 20 дней со дня снятия с учёта
- Получите документы о регистрации ИП и приступайте к работе в новом статусе
Переход с самозанятого на ИП занимает 2-3 недели. Можно продолжать работать как самозанятый до получения статуса ИП.
Особенности смены статуса в течение года:
- Доходы учитываются нарастающим итогом с начала года
- При превышении лимита НПД статус утрачивается автоматически
- Доходы, полученные на НПД до перехода, не пересчитываются: по УСН облагаются только доходы после перехода
Нельзя легко переключаться между статусами без последствий. Смена статуса требует соблюдения процедур, сроков подачи документов и может повлиять на налоговые обязательства.
Типичные ошибки фрилансеров при выборе налогового статуса
Неправильный выбор налогового статуса приводит к переплате налогов, штрафам или ограничениям в развитии бизнеса. Большинство ошибок связано с недопониманием ограничений каждого режима и неточными расчетами налоговой нагрузки.
Основные ошибки при выборе налогового статуса:
- Игнорирование лимитов доходов — фрилансеры не отслеживают приближение к лимиту НПД и сталкиваются с автоматической утратой статуса
- Неучет обязательных страховых взносов ИП — при расчете выгодности не включают взносы в общую налоговую нагрузку
- Выбор статуса "на всякий случай" — регистрируют ИП при небольших доходах, переплачивая взносы
- Неправильный выбор объекта УСН — выбирают "Доходы минус расходы" при минимальных расходах
- Отсутствие планирования развития — не учитывают перспективы роста и необходимость смены статуса
Пример последствий: Программист превысил лимит НПД 20 ноября. С этого дня он больше не самозанятый, доходы с января по 20 ноября остаются на НПД. За 20 дней ему нужно зарегистрироваться как ИП и подать уведомление о переходе на УСН. Если он не успеет, доходы после превышения будут облагаться по общей системе: НДФЛ от 13% и, возможно, НДС.
Поэтому следите за доходом в приложении «Мой налог» и начинайте оформлять ИП заранее, когда до лимита остаётся 300–400 тысяч рублей.
Чтобы избежать ошибок:
- Ведите учет доходов даже при работе на НПД
- Рассчитывайте полную налоговую нагрузку включая взносы
- Планируйте смену статуса заранее при приближении к лимитам
- Консультируйтесь с налоговыми консультантами при сложных случаях
Кратко: как выбрать налоговый статус фрилансеру в 2026 году
Выбор между самозанятостью и ИП определяется размером дохода, структурой расходов и планами развития. При доходе до 200 тысяч рублей в месяц выбирайте самозанятость с налогом 4-6%. При больших доходах или существенных расходах переходите на ИП с УСН.
Ключевые критерии выбора: стабильный месячный доход, тип клиентов, размер расходов на деятельность, планы найма сотрудников. Самозанятость подходит для начинающих фрилансеров с нестабильным доходом, ИП — для развивающегося бизнеса с ростом доходов.
Помните об ограничениях: лимит НПД 2,4 млн рублей в год, фиксированные страховые взносы ИП в 2026 году — около 57 390 рублей плюс 1% с дохода свыше 300 тысяч, автоматическая утрата статуса самозанятого при превышении лимита. Планируйте смену статуса заранее и ведите учёт доходов независимо от выбранного режима.
В 2026 году самозанятые получили возможность добровольно платить взносы на больничный, а у ИП на УСН «Доходы минус расходы» перечень расходов стал открытым. При этом порог освобождения от НДС на УСН снизился до 20 млн рублей.
Частые вопросы
Можно ли работать без статуса?
Нет. Регулярный доход от фриланса без регистрации самозанятым или ИП — нарушение: налоговая может доначислить НДФЛ 13%, а за предпринимательскую деятельность без регистрации предусмотрен штраф по статье 14.1 КоАП РФ.
Какой статус выбрать начинающему фрилансеру?
При нестабильном доходе до 150 тысяч рублей в месяц оптимальна самозанятость: налог 4–6% и никаких обязательных взносов, если дохода нет. О том, как начать, мы рассказали в статье как стать фрилансером с нуля.
Что будет, если самозанятый превысит лимит 2,4 млн рублей?
Право на НПД пропадает в день превышения, налоговая снимает с учёта сама. Прошлые доходы не пересчитываются. За 20 календарных дней нужно уведомить налоговую о переходе на УСН, иначе дальше применяется общая система налогообложения.
Влияет ли география клиентов на выбор?
Для работы с зарубежными клиентами требуется консультация налогового консультанта независимо от статуса.