Упрощённая система налогообложения остаётся одним из самых популярных налоговых режимов среди фрилансеров. В 2026 году правила УСН для фрилансера изменились.
Главное изменение 2026 года — порог освобождения от НДС снизился с 60 до 20 млн рублей дохода в год. Базовые ставки УСН остались прежними: 6% для объекта «Доходы» и 15% для объекта «Доходы минус расходы». Регионы вправе снижать их до 1% и 5% соответственно.
В этом материале разберём актуальные ставки УСН с учётом региональных льгот, поможем выбрать оптимальный объект налогообложения, объясним новые лимиты доходов и их влияние на налоговую нагрузку. Также рассмотрим требования к отчётности и важные нюансы применения УСН для фрилансеров.
Ставки УСН для фрилансера в 2026 году
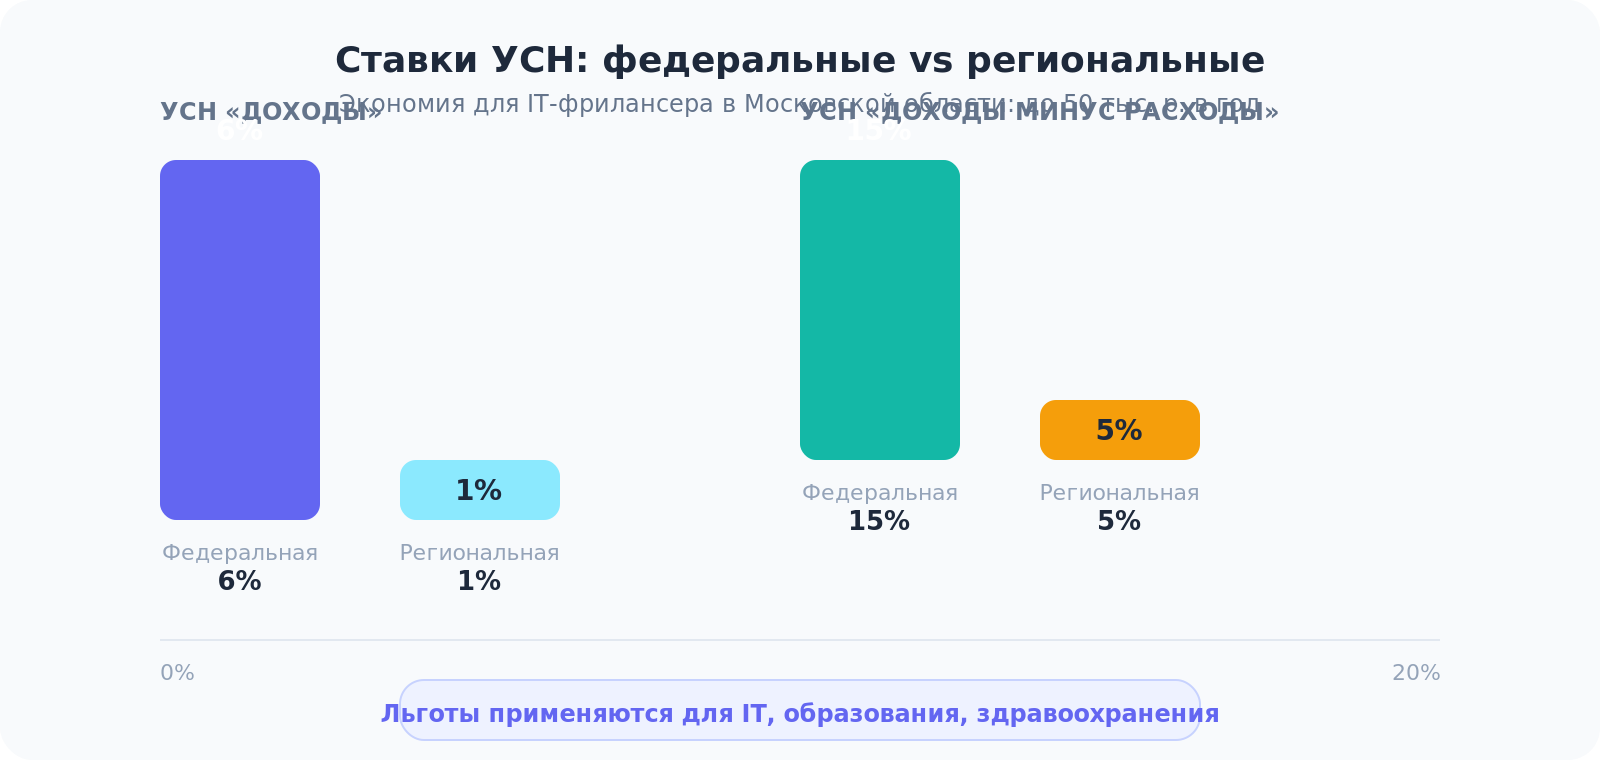
Базовые федеральные ставки УСН в 2026 году составляют 6% для объекта «Доходы» и 15% для объекта «Доходы минус расходы». Эти ставки действуют по умолчанию во всех регионах России.
Регионы имеют право значительно снижать налоговую нагрузку. Субъекты РФ могут устанавливать ставки до 1% для УСН «Доходы» и до 5% для УСН «Доходы минус расходы». Такие льготы обычно предоставляются приоритетным видам деятельности — IT, образованию, здравоохранению, социальным услугам.
Сравнение федеральных и региональных ставок УСН
| Объект налогообложения | Федеральная ставка | Минимальная региональная ставка | Где смотреть льготы |
|---|---|---|---|
| «Доходы» | 6% | 1% | Закон вашего региона: ставка и условия |
| «Доходы минус расходы» | 15% | 5% | Закон вашего региона: ставка и условия |
Если ваш регион установил ставку 1% на УСН «Доходы» для вашего вида деятельности, при доходе 1 млн рублей налог составит 10 тысяч рублей вместо 60 тысяч. Ставки и условия по регионам собраны на сайте ФНС в разделе «Особенности регионального законодательства».
Региональные льготы не применяются автоматически. Фрилансер должен сам проверить, есть ли льгота в его регионе, и убедиться, что подходит под её условия: например, по виду деятельности и доле дохода от него.
УСН «Доходы» или «Доходы минус расходы»: что выбрать фрилансеру
Выбор объекта налогообложения определяет размер налоговых платежей фрилансера. УСН «Доходы» предполагает уплату налога с общей выручки по ставке 6%, без учёта расходов. УСН «Доходы минус расходы» позволяет уменьшить налогооблагаемую базу на сумму документально подтверждённых расходов, но ставка составляет 15%.
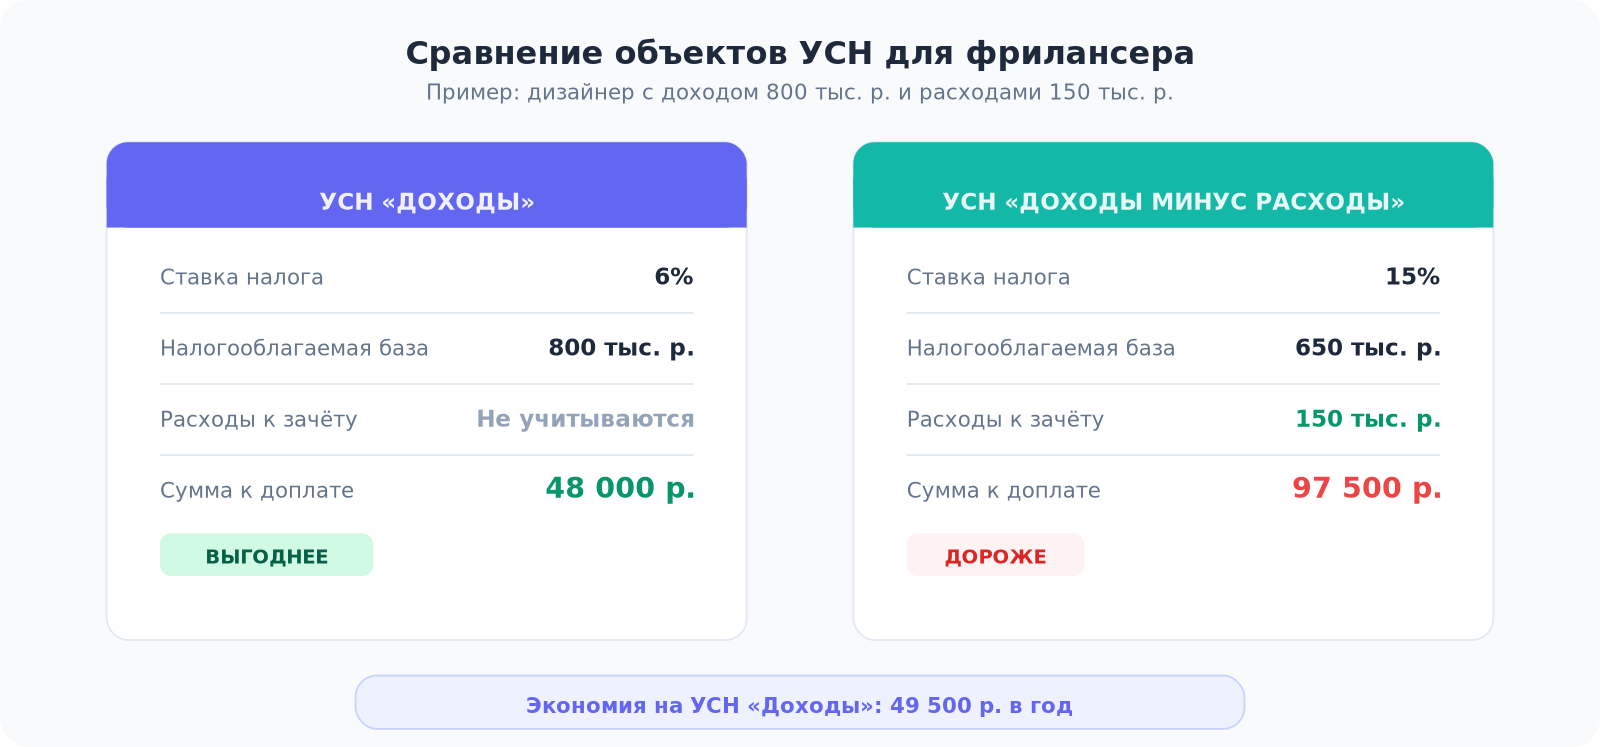
Практическое правило выбора: УСН «Доходы» выгодна при расходах менее 60% от доходов. Если расходы превышают этот порог, стоит рассмотреть УСН «Доходы минус расходы».
Дизайнер с годовым доходом 800 тысяч и расходами 150 тысяч рублей (19% от дохода) заплатит 48 тысяч рублей на «Доходах» против 97,5 тысяч рублей на «Доходы минус расходы». УСН «Доходы» экономит более 49 тысяч рублей в год.
При УСН «Доходы минус расходы» можно учесть следующие виды затрат:
- Аренду офиса или коворкинга
- Покупку оборудования и программного обеспечения
- Материалы и расходники для работы
- Транспортные расходы по служебным поездкам
- Расходы на связь и интернет
- Обучение и повышение квалификации
IT-фрилансер может учесть расходы на покупку компьютера, программного обеспечения, оплату интернета и аренду коворкинга при УСН «Доходы минус расходы». С 2026 года перечень расходов в статье 346.16 НК РФ стал открытым: можно учитывать любые обоснованные расходы, которые подтверждены документами и уже оплачены.
Распространённая ошибка — выбор объекта УСН без точного расчёта налоговой нагрузки. Неправильный выбор может привести к переплате в 2-3 раза. При УСН «Доходы минус расходы» также действует минимальный налог в размере 1% от доходов — если рассчитанный налог оказался меньше этой суммы, доплачивается разница.
Лимиты доходов УСН 2026 год: максимальная сумма и ограничения
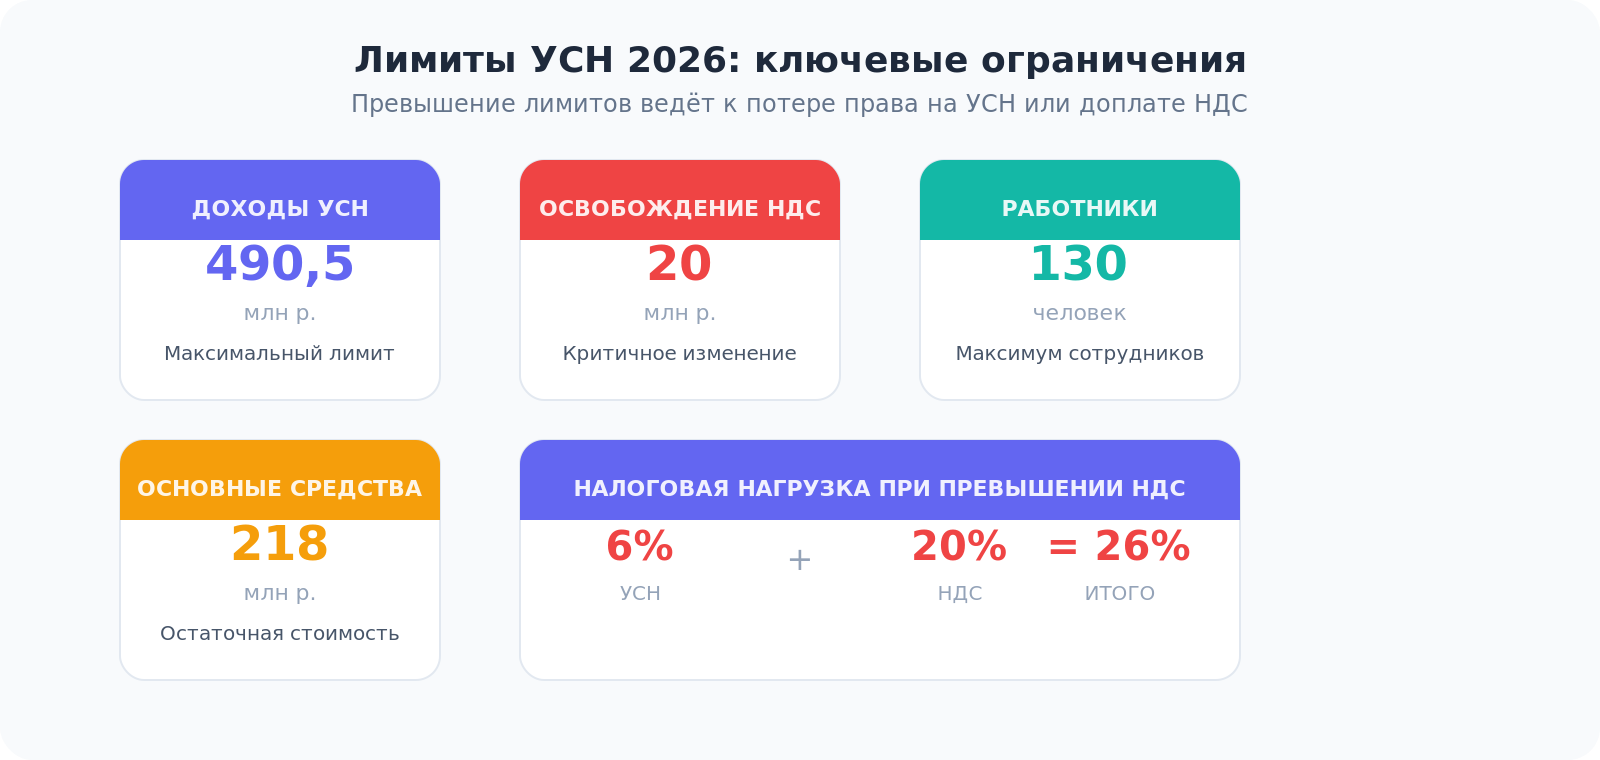
Лимит доходов УСН 2026 составляет 490,5 млн рублей. Эта сумма рассчитана с учётом коэффициента-дефлятора 1,090, который ежегодно индексирует базовый лимит 450 млн рублей на уровень инфляции.
Для большинства фрилансеров этот лимит недостижим, но есть другое ограничение — освобождение от НДС действует только при доходе до 20 млн рублей за прошлый год и с начала текущего года. В 2025 году этот порог был 60 млн рублей. Закон № 228-ФЗ от 04.07.2026 сохранил порог 20 млн рублей на 2027–2029 годы.
Если доход превысит 20 млн рублей, со следующего месяца фрилансер будет платить НДС вместе с налогом по УСН. Ставку можно выбрать: 5% при доходе до 272,5 млн рублей, 7% при доходе до 490,5 млн рублей (без права на вычеты входного НДС) или общую ставку 22% с вычетами. Для фрилансера без крупных закупок обычно выгоднее 5%: нагрузка вырастет с 6% примерно до 11% от дохода.
Дополнительные ограничения УСН включают:
- Максимальную остаточную стоимость основных средств 218 млн рублей
- Предельную численность работников 130 человек
- Ограничения по видам деятельности (банковские, страховые услуги и др.)
При превышении лимита дохода 490,5 млн рублей предприниматель теряет право на УСН с начала месяца, в котором произошло превышение. Он переходит на общую систему налогообложения с этого же месяца.
При переходе на УСН с нового года организации должны уложиться в лимит дохода за 9 месяцев текущего года (базовые 337,5 млн рублей, индексируются на коэффициент-дефлятор). Для ИП такого ограничения при переходе нет.
Отчетность ИП на УСН 2026: декларация и сроки подачи
ИП на УСН без работников ведут упрощённую отчётность, которая включает подачу годовой декларации и уплату авансовых платежей. Декларация ИП УСН 2026 должна быть подана до 25 апреля года, следующего за отчётным периодом.
Календарь отчётности ИП на УСН в 2026 году
| Отчётный период | Срок подачи/уплаты | Тип отчётности |
|---|---|---|
| I квартал 2026 | до 28 апреля 2026 | Авансовый платёж |
| Полугодие 2026 | до 28 июля 2026 | Авансовый платёж |
| 9 месяцев 2026 | до 28 октября 2026 | Авансовый платёж |
| Год 2026 | до 25 апреля 2027 (переносится на 26 апреля, потому что 25-е — воскресенье) | Декларация |
| Год 2026 | до 28 апреля 2027 | Доплата налога за год |
Отчётность УСН фрилансер 2026 включает следующие шаги:
- Подготовка данных из Книги учёта доходов и расходов (КУДиР)
- Заполнение декларации в личном кабинете на сайте ФНС или через специализированные программы
- Подача декларации в электронном виде через личный кабинет или на бумаге в налоговой
- Получение справки о принятии декларации
- Доплата налога до 28 апреля
КУДиР ведётся обязательно, даже если фрилансер работает на УСН «Доходы» и не учитывает расходы. Книгу можно вести в электронном виде, но по требованию налоговой необходимо предоставить распечатанный и прошитый экземпляр.
Штраф за несвоевременную сдачу декларации составляет 5% от суммы налога за каждый месяц просрочки, минимум 1000 рублей. Просрочка декларации на 2 месяца при налоге 30 тысяч рублей обойдётся в штраф 3 тысячи рублей (10% от суммы). Максимальный штраф не может превышать 30% от суммы налога, но даже за нулевую декларацию придётся заплатить минимум 1000 рублей.
Если вы опоздали с авансовым платежом, штрафа не будет, но налоговая начислит пени за каждый день просрочки.
Важные нюансы УСН для фрилансеров в 2026 году
Если фрилансер утратил право на НПД, например превысил лимит 2,4 млн рублей, у него есть 20 календарных дней со дня снятия с учёта, чтобы уведомить налоговую о переходе на УСН. Новый ИП подаёт уведомление в течение 30 дней после регистрации. Если опоздать, доходы будут облагаться по общей системе налогообложения. После перехода нужно вести КУДиР.
Ключевые отличия УСН от самозанятости для фрилансеров:
- Обязательные страховые взносы на пенсионное и медицинское страхование
- Необходимость ведения КУДиР и подачи декларации
- Возможность работать с юридическими лицами без ограничений через эффективные каналы поиска клиентов
- Право применять региональные льготы по ставкам
- Лимит дохода 490,5 млн рублей против 2,4 млн у самозанятых, но НДС на УСН нужно платить при доходе больше 20 млн
УСН не освобождает от всех налогов. При превышении лимита 20 млн рублей нужно дополнительно платить НДС, плюс обязательные страховые взносы ИП составляют минимум 57 390 рублей в год независимо от дохода.
При росте дохода свыше 2,4 млн рублей самозанятый должен перейти на ИП с УСН и начать платить страховые взносы 57 390 рублей в год плюс 1% с дохода свыше 300 тысяч рублей. Если вы работаете с компаниями, нагрузка почти не изменится: налог 6% уменьшается на всю сумму взносов. В итоге вы платите те же 6% дохода. Если вы работали с людьми по ставке 4%, нагрузка вырастет до 6%. Как изменились правила для самозанятых в 2026 году, мы разобрали в статье самозанятые в 2026 году.
Невозможно сменить объект налогообложения в течение года. Переход с «Доходов» на «Доходы минус расходы» или наоборот возможен только с нового налогового периода, подав уведомление до 31 декабря текущего года.
При планировании доходов фрилансер должен учитывать не только основной лимит УСН 490,5 млн рублей, но и критический порог НДС в 20 млн рублей. Превышение этого лимита кардинально меняет экономику проекта и может потребовать смены налогового режима или бизнес-модели.
Практические рекомендации по работе на УСН
Алгоритм выбора оптимального объекта УСН для фрилансера:
- Рассчитайте долю расходов от общего дохода за прошлый год
- Если расходы заметно меньше 60% — выбирайте УСН «Доходы»
- Если расходы около 60% — сделайте точный расчёт по обоим вариантам с учётом взносов
- Если расходы заметно больше 60% — выбирайте УСН «Доходы минус расходы»
- Учтите региональные льготы в своём субъекте РФ
- Проверьте возможность документального подтверждения расходов
Способы легального снижения налоговой нагрузки на УСН:
- Использование региональных льготных ставок для приоритетных видов деятельности
- Оптимизация структуры расходов при УСН «Доходы минус расходы»
- Планирование крупных покупок оборудования в рамках налогового периода
- Учёт расходов на обучение и повышение квалификации
- Использование права на зачёт страховых взносов при УСН «Доходы»
При выборе налогового режима учитывайте не только текущую ситуацию, но и планы развития бизнеса. Правильная стратегия ценообразования поможет оптимизировать налоговую нагрузку в рамках выбранного режима.
Кратко: как применять УСН фрилансеру в 2026 году
УСН для фрилансера в 2026 остаётся выгодным налоговым режимом для большинства независимых специалистов, но требует внимательного планирования из-за новых ограничений. Базовые ставки 6% и 15% могут быть существенно снижены за счёт региональных льгот — до 1% и 5% соответственно.
Учитывайте порог освобождения от НДС в 20 млн рублей при планировании годовых доходов. Если вы его превысите, к налогу по УСН добавится НДС, обычно по ставке 5%.
Выбор между УСН «Доходы» и «Доходы минус расходы» требует точного расчёта с учётом структуры расходов. Правило 60% работает как ориентир, но финальное решение должно основываться на конкретных цифрах вашего бизнеса.
Соблюдение сроков отчётности критично — штрафы начинаются от 1000 рублей даже за нулевую декларацию и могут достигать 30% от суммы налога. Ведите КУДиР регулярно и не откладывайте подачу документов на последний день.
Частые вопросы
Можно ли работать на УСН с зарубежными клиентами?
Да, но валютные операции требуют соблюдения валютного законодательства и могут усложнить учёт доходов. При работе с международными заказчиками особое внимание уделите правильному оформлению договорных отношений.
Что делать при превышении лимита 20 млн рублей?
Вы начинаете платить НДС с первого числа месяца, следующего за месяцем превышения, по ставке 5%, 7% или 22%. Отдельно вставать на учёт не нужно, но придётся выставлять счета-фактуры и сдавать декларацию по НДС.
Можно ли уменьшить налог на сумму страховых взносов?
При УСН «Доходы» — да, до 100% суммы налога для ИП без работников. При УСН «Доходы минус расходы» взносы включаются в состав расходов.
Как часто можно менять объект налогообложения?
Только раз в год, подав уведомление в налоговую до 31 декабря. В течение года смена объекта невозможна.