Финансовая подушка безопасности — это деньги, которые вы отложили на случай, если доход пропадёт или задержится. Они лежат на отдельном счёте. Вы не трогаете их, пока жизнь идёт как обычно. Размер подушки удобно считать в месяцах расходов. Если вы тратите 60 000 ₽ в месяц, подушка на три месяца — не меньше 180 000 ₽.
Фрилансеру подушка нужна больше, чем человеку в найме. Мы — редакция editors.one, больше семи лет работаем на фрилансе: пишем и редактируем тексты, готовим сценарии и курсы для компаний. Ниже расскажем, почему без подушки на фрилансе тяжело, как рассчитать её размер, как собирать деньги при неровном доходе, где их держать и в каких случаях подушку можно тратить.
Что такое подушка безопасности простыми словами
Подушка — это запас на месяцы, когда денег пришло меньше, чем вы тратите. Вы берёте из неё недостающее в такой месяц. Когда доход снова вырастет, вы пополняете подушку до прежней суммы.
Человеку в найме подушка тоже нужна, но реже. Когда вы работаете в офисе, зарплата приходит каждый месяц в одни и те же дни. Если вы заболели, работодатель оплатит больничный. Если ушли в отпуск, получите отпускные. Подушка сотруднику нужна на случай увольнения или крупной неожиданной траты.
На фрилансе всё сложнее. Часть денег, которые пришли на карту в этом месяце, ещё не ваша. Например, клиент заплатил аванс за работу, которую вы пока не сделали, и может попросить его назад. А деньги за уже сданную работу могут прийти только через месяц-два.
Если у вас не будет сбережений на такие месяцы, придётся в срочном порядке искать заказы. Это вызывает стресс, который мешает принимать рациональные решения. Например, вы можете начать снижать цены ниже рынка или просто соглашаться на невыгодные условия, лишь бы заработать.
Почему фрилансеру нужна подушка больше
Доход приходит неровно
Мы сами через несколько месяцев после выхода на фриланс обнаружили себя в порочном круге. Мы то были завалены работой и не могли выделить время на поиск проектов, то не могли найти следующего клиента и потом долго не получали денег. Деньги приходили разом от нескольких проектов, а потом их долго не было. В таком графике сложно планировать загрузку и деньги, потому что непонятно, как вы проведёте следующий месяц.
К этому добавляется сезонность. Начало года — довольно ленивое время: половина менеджеров ещё в отпусках, а в больших компаниях заново начинается цикл планирования и бюджетирования. Иногда работа с подрядчиками не стартует вплоть до марта. Мы ушли из найма в середине октября. В первый же январь после праздников мы столкнулись с тишиной месяца на полтора. Вторая пауза в деловом мире приходится на июль и август.
Оплата приходит позже работы
Проекты редко длятся месяц, чаще дольше. Например, вы договариваетесь с клиентом в марте, делаете работу в апреле, согласуете в мае, а деньги получаете в июне. Между сдачей работы и оплатой тоже может пройти много времени. Клиенту нужно согласовать результат, а его бухгалтерии — проверить акты и отправить счёт в оплату.
В договор может попасть фраза, что заказчик платит в течение 30, 60 или 120 дней после подписания акта. Как бы менеджер ни обещал заплатить быстро, у клиента будут законные основания не платить четыре месяца. Если у вас нет подушки безопасности, под такое лучше не подписываться. На что ещё смотреть в договоре, мы разобрали в статье про договор фрилансера.
Отпуск и больничный вы оплачиваете сами
У самозанятого и ИП без сотрудников нет работодателя, поэтому отпускных нет. Деньги на отпуск придётся заработать заранее, как это посчитать, написано в статье про отпуск фрилансера и самозанятого.
С больничным у самозанятого с 2026 года есть выбор. Самозанятый может встать на учёт в Социальном фонде через Госуслуги и платить взносы сам: 1 344 ₽ в месяц или 1 920 ₽ в месяц. Взнос зависит от страховой суммы, 35 000 или 50 000 ₽. Фонд считает пособие от этой суммы, а не от вашего обычного дохода. Право на пособие появляется через шесть месяцев взносов. Если вы взносы не платите, время болезни вы проживёте на подушку. Если платите, но зарабатываете больше страховой суммы, из подушки придётся взять разницу.
Как рассчитать подушку безопасности
Размер подушки равен месячным расходам, умноженным на число месяцев.
Шаг 1. Посчитайте месячные расходы
Сложите обязательные траты: аренда жилья или ипотека, коммунальные платежи и связь, еда, одежда, платежи по кредитам. Добавьте деньги на развлечения, сколько не жалко.
Если вы не записываете траты, возьмите выписку по карте и счетам в приложении банка за последние 3–6 месяцев. Сложите все траты за эти месяцы и разделите на число месяцев. Крупные разовые покупки вроде ноутбука или отпуска из суммы уберите.
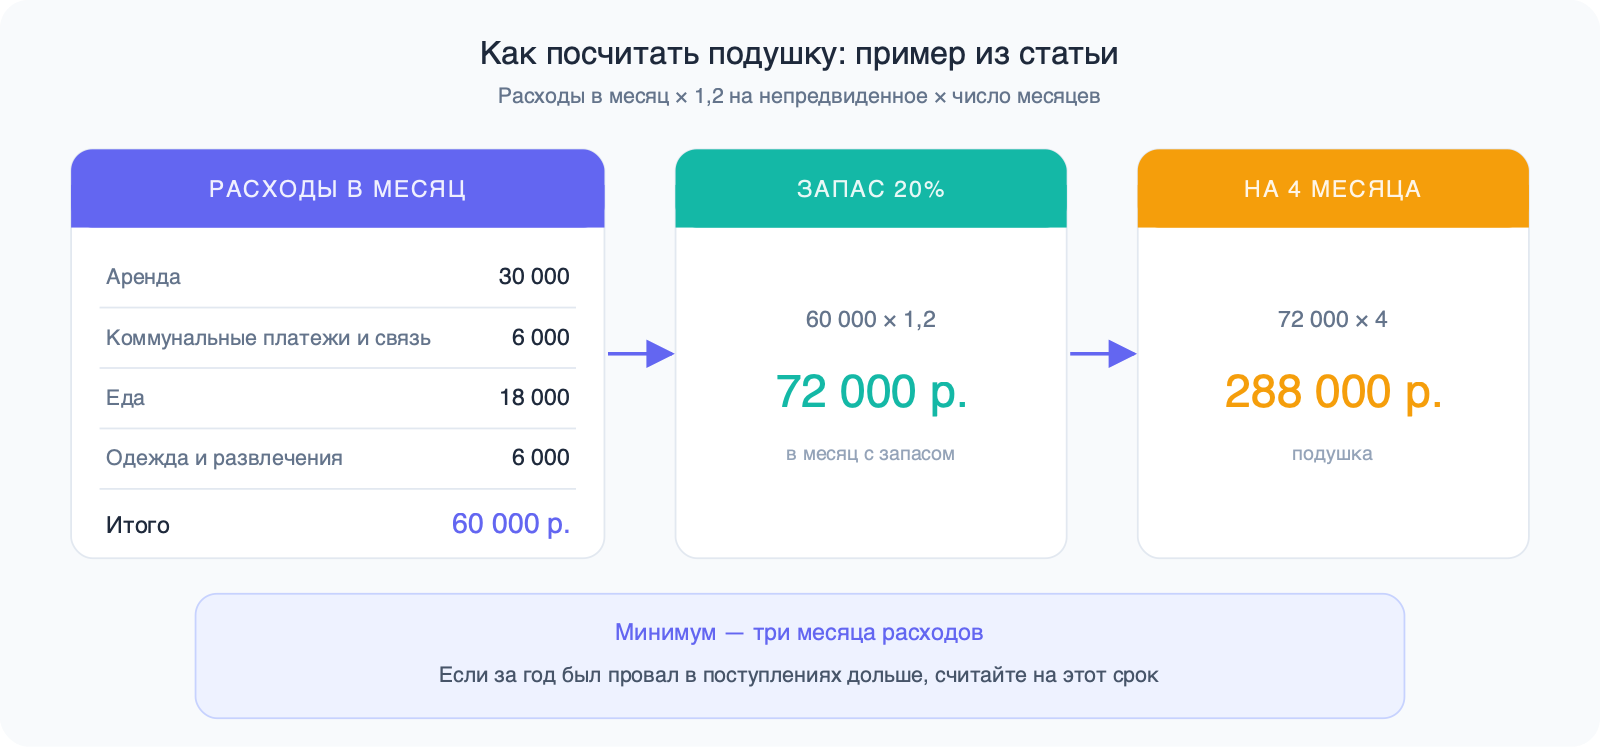
Например, аренда стоит 30 000 ₽, коммунальные платежи и связь 6 000 ₽, еда 18 000 ₽, одежда и развлечения 6 000 ₽. Итого 60 000 ₽ в месяц.
Теперь умножьте сумму на 1,2. Эти 20% нужны на непредвиденные расходы. В нашем примере получается 60 000 × 1,2 = 72 000 ₽. Тот же способ подходит, чтобы посчитать подушку перед уходом из найма, об этом статья как перейти на фриланс с постоянной работы.
Шаг 2. Решите, на сколько месяцев нужна подушка
Мы советуем собрать подушку хотя бы на три месяца расходов. Если сбережений будет только на месяц, легко оказаться в ситуации, когда денег уже нет, а клиенты ещё не заплатили. Трёх месяцев обычно хватает, чтобы закрыть несколько проектов и получить за них деньги.
Проверьте, хватит ли трёх месяцев именно вам. Откройте выписку за последний год и найдите самый длинный период, когда денег приходило меньше половины ваших расходов. Если этот период длиннее трёх месяцев, считайте подушку на этот срок. Допустим, после новогодних праздников заказов не было, а крупный клиент заплатил за декабрьскую работу только в апреле. Тогда с середины декабря по конец марта у вас почти не было поступлений. Это три с половиной месяца, округлим до четырёх.
Если вы только собираетесь подписать договор с оплатой через 120 дней после акта, а других клиентов мало, сразу считайте подушку хотя бы на четыре месяца.
Шаг 3. Перемножьте
Для нашего примера подушка на четыре месяца — 72 000 × 4 = 288 000 ₽. Вот сколько это при другом числе месяцев:
| Месяцев | Расчёт | Подушка |
|---|---|---|
| 3 | 72 000 × 3 | 216 000 ₽ |
| 4 | 72 000 × 4 | 288 000 ₽ |
| 6 | 72 000 × 6 | 432 000 ₽ |
Если у вас есть крупные платежи раз в год, например страховка или фиксированные взносы ИП, копите на них отдельно от подушки, например на втором накопительном счёте. То же касается отпуска. Это обычные расходы, просто редкие. Вы знаете о них заранее.
Как собрать подушку при неровном доходе
Откладывать фиксированную сумму каждый месяц на фрилансе неудобно: в один месяц заказчики платят вдвое больше обычного, в другой вдвое меньше. Удобнее откладывать долю с каждой оплаты, например 10 или 20% от всей суммы, которую вам перевели. Тогда в хороший месяц подушка растёт быстрее, а в плохой вы откладываете немного и вам хватает на жизнь.
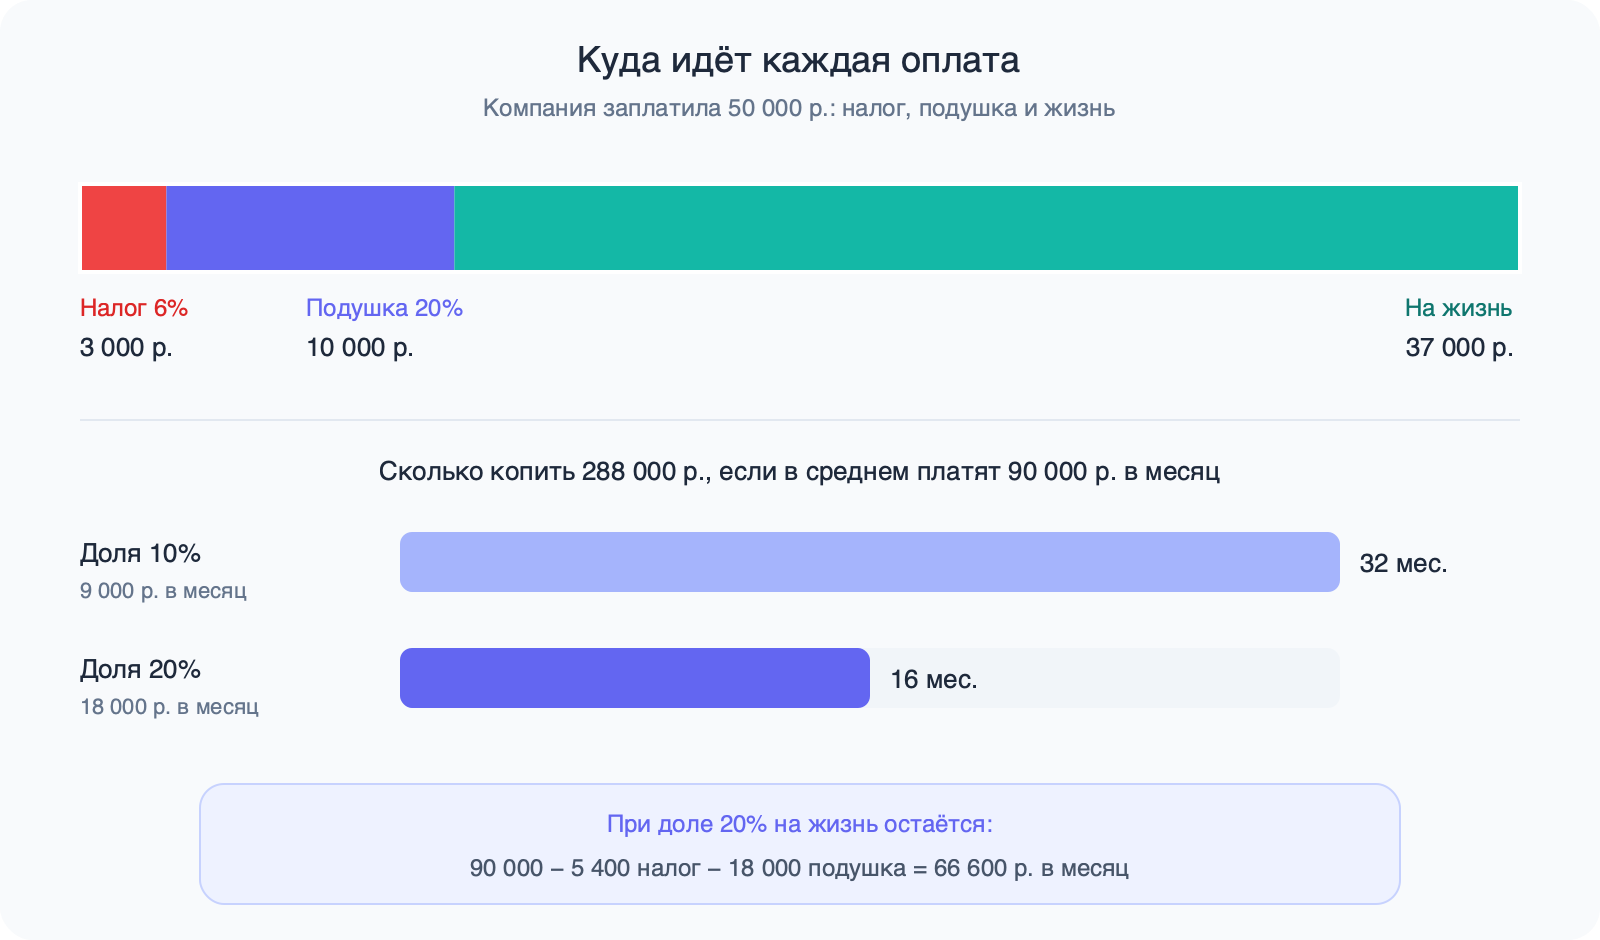
Когда пришла оплата, разделите её на три части.
- Налог. Самозанятый платит 6% с доходов от компаний и ИП и 4% с доходов от частных лиц. Оставьте эти деньги на карте, налог за месяц нужно заплатить до 28-го числа следующего месяца.
- Подушка. Сразу переведите выбранную долю на отдельный счёт.
- Остаток. Это деньги на текущие траты.
Например, компания заплатила вам 50 000 ₽. Налог 6% — 3 000 ₽. Вы переводите на подушку 20% от всей суммы, то есть 10 000 ₽, и тратите на жизнь оставшиеся 37 000 ₽.
Посчитайте, сколько времени займёт сбор. Допустим, в среднем вам платят 90 000 ₽ в месяц, а цель — 288 000 ₽ из примера выше.
- Доля 10% — это 9 000 ₽ в месяц. Подушка соберётся за 288 000 ÷ 9 000 = 32 месяца, почти за три года.
- Доля 20% — это 18 000 ₽ в месяц. Подушка соберётся за 16 месяцев.
При доле 20% после налога и подушки у вас остаётся 90 000 − 5 400 − 18 000 = 66 600 ₽ в месяц. Этого хватает на расходы 60 000 ₽ из примера. Если срок сбора кажется слишком долгим, откладывайте больше в удачные месяцы или сократите расходы. Мы сами примерно два года учились планировать загрузку, откладывать резерв и не браться за всё подряд.
Откладывайте только свои деньги
Периодически клиенты платят аванс, особенно на крупных проектах. Деньги пришли, но вы их ещё не заработали. Клиент может передумать и попросить аванс назад. Поэтому считайте долю на подушку с денег за сданную работу. С аванса отложите только налог, а долю на подушку переведите, когда подпишете акт.
Чтобы понимать, сколько денег на карте на самом деле ваши, сравнивайте остаток с тем, сколько вы должны другим. Если на карте 300 000 ₽, а клиенты заплатили вам 100 000 ₽ авансом за несделанную работу, тратить больше 200 000 ₽ опасно. Подушка в эти 300 000 ₽ не входит, она лежит на отдельном счёте. Как вести учёт денег в простой таблице, описано в статье правила ведения учёта для фрилансеров.
Где хранить подушку безопасности
Подушка нужна для того, чтобы быстро достать деньги, когда доход пропал. Поэтому держите её там, откуда деньги можно забрать за день-два. Лучше не держать подушку на той же карте, с которой вы платите за продукты. Иначе в конце месяца сложно сказать, какую часть вы уже потратили.
Для подушки подходят накопительный счёт и вклад.
С накопительного счёта можно снять деньги в любой день, и проценты за прошлое время вы не потеряете. Банк начисляет проценты на остаток, но может изменить ставку в любой момент. Для основной части подушки это самый удобный вариант.
Вклад обычно приносит проценты по ставке, которую банк зафиксировал на весь срок. Но если забрать деньги раньше срока, часть процентов можно потерять. Перед тем как открыть вклад, проверьте в условиях, что будет при досрочном снятии и можно ли снимать часть суммы. Если подушка большая, на вклад можно положить ту часть, которая понадобится не раньше чем через несколько месяцев.
Вклады и накопительные счета физических лиц в российских банках застрахованы. Если у банка отзовут лицензию, Агентство по страхованию вкладов вернёт до 1,4 млн ₽ на одного человека в одном банке вместе с процентами. Если подушка больше этой суммы, разделите её между несколькими банками.
Акции, облигации и другие инвестиции для подушки не подходят. Их стоимость может упасть как раз в тот месяц, когда вам понадобятся деньги. К тому же эти вложения не застрахованы.
Когда можно тратить подушку
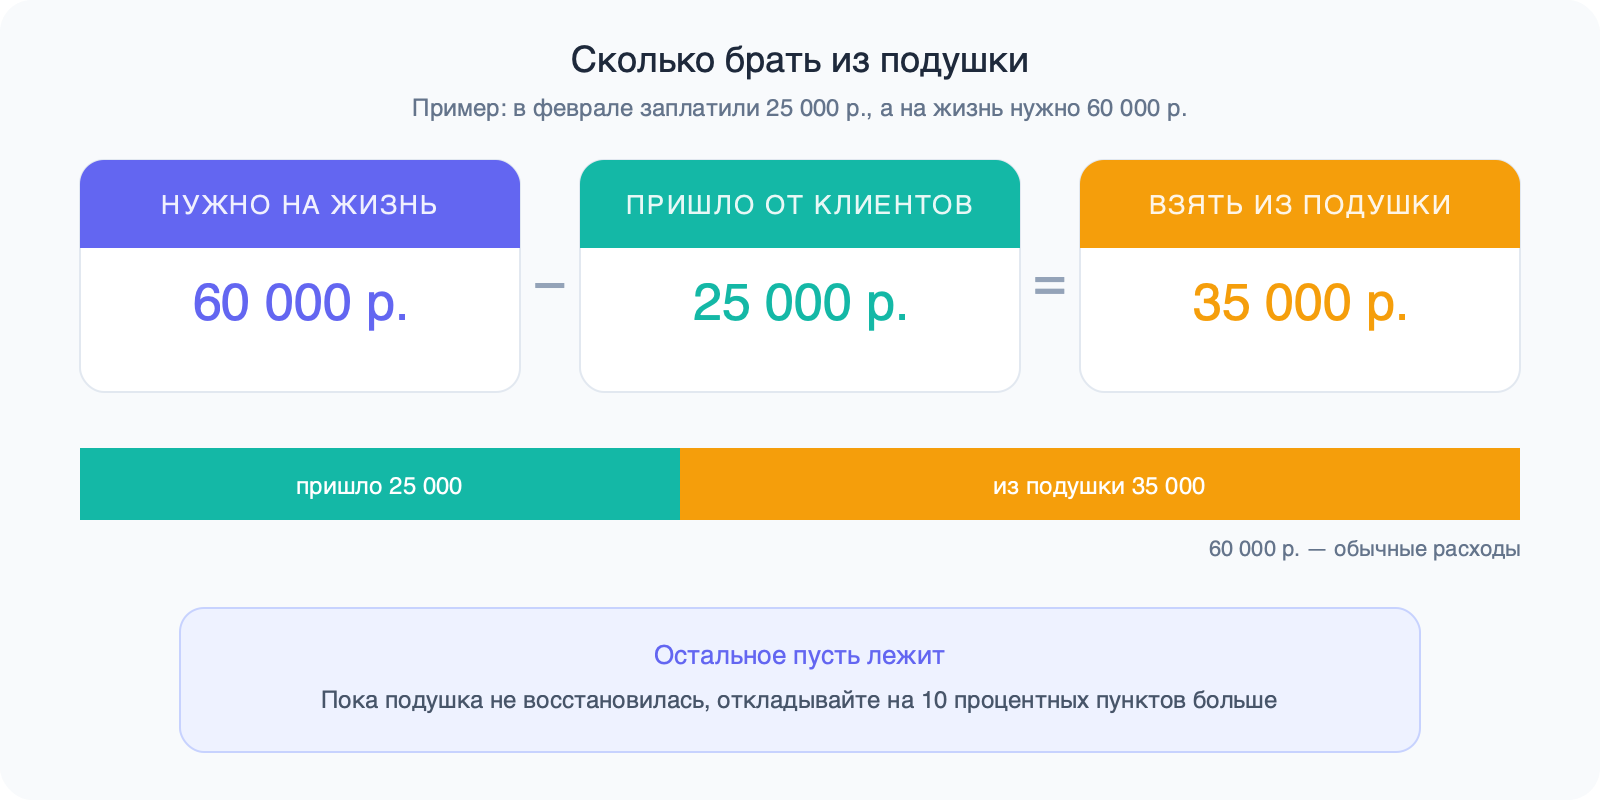
Подушка нужна для месяцев, когда денег пришло меньше, чем вы тратите. Например, клиент задержал оплату, вы заболели или в январе заказов нет совсем. Берите из подушки только разницу между обычными расходами и тем, что пришло. Допустим, в феврале вам заплатили 25 000 ₽, а на жизнь нужно 60 000 ₽. Возьмите из подушки 35 000 ₽, остальное пусть лежит. Запас 20%, который вы заложили в подушку, нужен на непредвиденные траты, например на лекарства.
Если сломался ноутбук, без которого вы не можете работать, это тоже повод взять деньги из подушки. Новый телефон потому, что вышла новая модель, — уже не повод. Оплачивайте отпуск, налоги и другие траты, о которых вы знаете заранее, из отдельных накоплений.
Когда вы взяли деньги из подушки, первым делом восстановите её. Пока сумма не вернулась к цели, откладывайте большую долю с каждой оплаты, например на 10 процентных пунктов больше обычного.
Если подушка тает несколько месяцев подряд, одних сбережений мало. Ищите клиентов постоянно, даже когда работы хватает: с новым клиентом можно договориться начать через пару недели, и для большинства проектов это не проблема. Следите, чтобы один клиент не приносил вам половину дохода и больше. Если он уйдёт, денег сразу станет вдвое меньше. Что делать, когда заказов стало заметно меньше, мы собрали в антикризисном плане фрилансера, а если клиент не платит за сданную работу, поможет статья заказчик не платит.
Частые вопросы
Что такое финансовая подушка безопасности простыми словами?
Это деньги на отдельном счёте, которые нужны на случай, если доход пропадёт или задержится. Вы не трогаете их в обычные месяцы и берёте из них недостающее, когда денег пришло меньше, чем вы тратите. Размер подушки удобно считать в месяцах ваших расходов.
Финансовая подушка безопасности — это сколько?
Мы советуем собрать хотя бы три месяца расходов. Если по вашей выписке за год был период без нормального дохода дольше трёх месяцев, считайте подушку на этот срок.
Как рассчитать подушку безопасности?
Сложите месячные обязательные расходы и траты на развлечения, умножьте сумму на 1,2 и затем на число месяцев. При расходах 60 000 ₽ в месяц подушка на четыре месяца составит 60 000 × 1,2 × 4 = 288 000 ₽.
Где лучше хранить финансовую подушку?
Основную часть удобно держать на накопительном счёте: с него можно снять деньги в любой день без потери процентов. На вкладе при досрочном снятии часть процентов можно потерять. Вклады в одном банке застрахованы на сумму до 1,4 млн ₽.
Сколько откладывать с каждой оплаты?
Удобная доля — 10–20% от всей суммы каждой оплаты. При доходе 90 000 ₽ в месяц и доле 20% подушка на 288 000 ₽ соберётся за 16 месяцев.