Для самозанятого фрилансера в 2026 году почти ничего не изменилось. Налог по-прежнему 4% с доходов от людей и 6% с доходов от компаний и ИП, лимит дохода — 2,4 млн ₽ в год. Главное новое — больничный: с 1 января самозанятый может добровольно платить взносы в Социальный фонд и через полгода получать пособие, если заболеет. Ещё два изменения касаются тех, кто много работает на одного заказчика: у трудовой инспекции появилось больше оснований проверить такие компании, а с 1 октября появился лимит часов для работы через некоторые платформы. Законопроекты о повышении лимита дохода внесены в Госдуму, но на 15 октября 2026 года не приняты.
Мы — редакция editors.one, больше семи лет работаем на фрилансе: пишем и редактируем тексты, готовим сценарии и курсы для компаний. Ниже мы разберём каждое правило по порядку. В конце посчитаем на одном примере, сколько стоит ИП по сравнению с самозанятостью, и разберём, когда без ИП не обойтись.
Самозанятые в 2026 году: что изменилось, а что нет
| Что | До 2026 года | В 2026 году |
|---|---|---|
| Ставка налога | 4% с людей, 6% с компаний и ИП | Без изменений |
| Лимит дохода | 2,4 млн ₽ в год | Без изменений |
| Налоговый вычет | 10 000 ₽ один раз | Без изменений |
| Больничный | Не положен | Можно, если платить взносы 1 344 или 1 920 ₽ в месяц |
| Работа с бывшим работодателем | Нельзя два года после увольнения | Без изменений |
| Проверка заказчика трудовой инспекцией | Если больше 35 самозанятых получают от него 90% дохода и больше | Если больше 35 самозанятых получают от него 75% дохода и больше |
| Работа через платформы | Без ограничений по часам | В отдельных сферах не больше 60 часов в месяц на одного заказчика шесть месяцев подряд |
Налог для самозанятых закон № 422-ФЗ ввёл как эксперимент, и он продлится до 31 декабря 2028 года. Тот же закон запрещает до конца эксперимента повышать ставки и снижать лимит дохода (часть 3 статьи 1). Поэтому до 2029 года ставки не вырастут, а лимит не уменьшится, если депутаты не изменят сам закон.
Налог самозанятых в 2026 году: ставки и вычет
Самозанятый платит 4% с доходов от физических лиц и 6% с доходов от компаний и ИП. Вы отмечаете каждую оплату в приложении «Мой налог»: указываете сумму и выбираете, кто заплатил, человек или компания. Приложение формирует чек и само считает налог по нужной ставке.
Налоговый вычет — это 10 000 ₽, на которые налоговая один раз уменьшает ваш налог. Пока вычет не закончился, ставка фактически ниже: 3% вместо 4% и 4% вместо 6%. Если вы работаете с компаниями, вычета хватит примерно на первые 500 000 ₽ дохода, если с людьми — примерно на 1 000 000 ₽. Например, компания заплатила вам 100 000 ₽. Налог по обычной ставке был бы 6 000 ₽, с вычетом вы заплатите 4 000 ₽, а от вычета останется 8 000 ₽.
Налоговая сама считает налог за месяц и до 12-го числа следующего месяца присылает сумму в приложение. Заплатить нужно до 28-го числа.
Лимит дохода самозанятых в 2026 году
Лимит остался 2,4 млн ₽ за календарный год и не менялся с 2019 года. В 2026 году в Госдуму внесли как минимум два законопроекта о его повышении: № 1244122-8 (26 мая) и № 1324485-8 (25 августа). По данным СМИ, первый предлагает 3,4 млн ₽, второй 4,3 млн ₽, а правительство дало на оба отрицательные заключения. На 15 октября 2026 года оба законопроекта на стадии предварительного рассмотрения. Поэтому планируйте работу исходя из 2,4 млн ₽.
Если доход превысит лимит, вы перестаёте быть самозанятым в тот же день, налоговая снимет вас с учёта сама. После этого у вас есть 20 календарных дней, чтобы зарегистрироваться как ИП, если вы ещё не ИП, и уведомить налоговую о переходе на упрощённую систему налогообложения или другой специальный режим (часть 6 статьи 15 закона № 422-ФЗ). Если не успеете, к вам применят общую систему налогообложения. На ней ИП платит НДФЛ от 13% и может быть обязан платить НДС, а отчётов там больше.
Следите за суммой в «Моём налоге» заранее. Если доход за год приближается к 2 млн ₽, начинайте оформлять ИП, не дожидаясь превышения.
Больничный и пособия для самозанятых с 2026 года
С 1 января 2026 года по 31 декабря 2028 года самозанятые могут добровольно платить взносы в Социальный фонд и получать пособие по болезни (закон от 15.12.2025 № 456-ФЗ). Заявление можно подать до 30 сентября 2027 года включительно в приложении «Мой налог», на Госуслугах или в отделении Социального фонда.
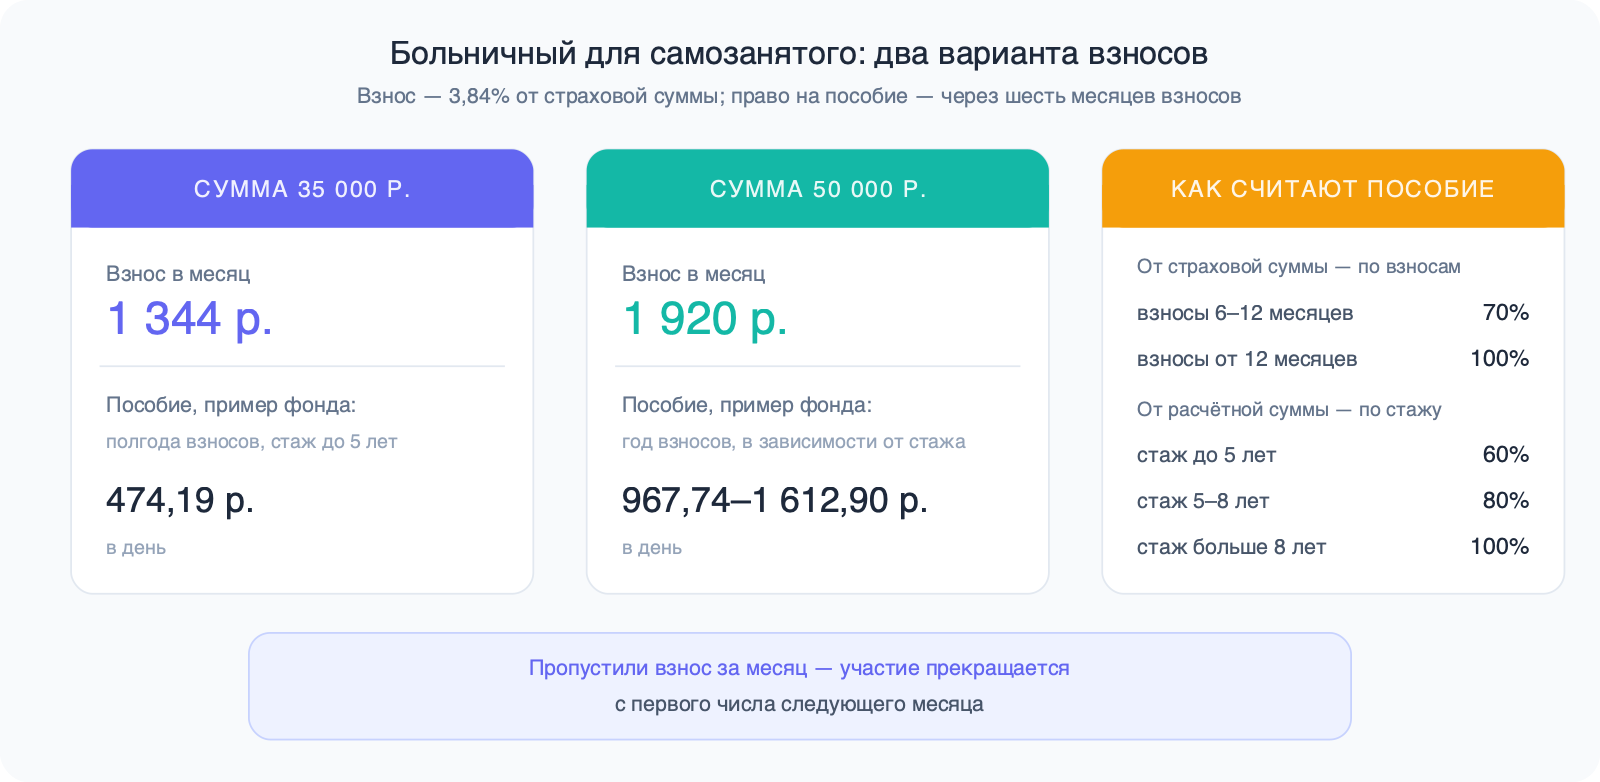
Вы выбираете в заявлении страховую сумму: 35 000 или 50 000 ₽ в месяц. Это база, от которой фонд будет считать пособие. Взнос составляет 3,84% от неё, то есть 1 344 ₽ или 1 920 ₽ в месяц. Вы начинаете платить с месяца, следующего за месяцем подачи заявления. Можно заплатить вперёд, но не больше чем за 12 месяцев. Если пропустить взнос за какой-то месяц, участие прекратится с первого числа следующего месяца.
Право на пособие появляется после шести месяцев непрерывной уплаты. Его размер зависит от двух вещей.
- Сколько месяцев вы платите взносы. Если от 6 до 12, фонд считает пособие от 70% страховой суммы, если 12 и больше — от 100%.
- Ваш страховой стаж. Это время, за которое за вас платили взносы на больничные: работа по трудовому договору и месяцы, за которые вы сами платили взносы как самозанятый. При стаже до 5 лет пособие составит 60% от расчётной суммы, от 5 до 8 лет — 80%, больше 8 лет — 100%.
Дневное пособие фонд считает так: расчётную сумму делит на число дней в месяце болезни. Социальный фонд приводит пример для месяца в 31 день. При страховой сумме 35 000 ₽, полугоде взносов и стаже до 5 лет пособие составит 35 000 × 70% × 60% ÷ 31 = 474,19 ₽ в день. При страховой сумме 50 000 ₽ и году взносов — от 967,74 до 1 612,90 ₽ в день в зависимости от стажа.
Пособия по беременности и родам и по уходу за ребёнком в эту программу не входят. Если вы перестаёте быть самозанятым, участие тоже прекращается. Если подушки на время болезни у вас нет, взносы на больничный работают как страховка. Как собрать запас, мы описали в статье финансовая подушка фрилансера, а как отдыхать без потери клиентов — в статье отпуск фрилансера и самозанятого.
Пенсия самозанятого
Обязательных пенсионных взносов у самозанятых нет. Пока вы их не платите, годы работы самозанятым не идут в стаж для пенсии. Платить пенсионные взносы можно добровольно: заявление подаётся в «Моём налоге», на Госуслугах или в Социальном фонде.
В 2026 году минимальный добровольный взнос за год составляет 71 525,52 ₽, максимальный — 572 204,16 ₽. Заплатить нужно до 31 декабря, доплатить за прошлые годы нельзя. Можно платить одним платежом в конце года или частями по месяцам.
Чеки, налог и учёт
Чек нужно сформировать на каждую оплату и отправить заказчику. Если клиент платит наличными или переводом по карте, вы формируете чек сразу. Если компания переводит деньги на ваш счёт по реквизитам, чек можно сформировать до 9-го числа следующего месяца. Без чека компания не сможет учесть оплату в своих расходах. За опоздание налоговая штрафует на 20% от суммы, а при повторном нарушении в течение шести месяцев — на 100% (статья 129.13 НК РФ).
Компания может попросить у вас ещё договор и акт. Как составить акт, мы показали в статье акт выполненных работ для фрилансера и самозанятого.
«Мой налог» показывает только деньги, которые уже пришли. Но работа и деньги на фрилансе расходятся во времени. Проект можно обсуждать в марте, сделать в апреле, согласовать в мае, а оплату получить в июне. Поэтому ведите собственную таблицу: что и для кого вы сделали, сколько вам должны и когда заплатят. По ней видно, сколько денег придёт в ближайшие месяцы и не перешагнёте ли вы лимит. Как вести такой учёт, мы рассказали в статье правила ведения учёта для фрилансеров.
Бывший работодатель и проверки на скрытые трудовые отношения
Самозанятый не может применять свой налог к доходам от текущего работодателя и от бывшего, если с увольнения прошло меньше двух лет (пункт 8 части 2 статьи 6 закона № 422-ФЗ). Если вы выставите такой чек, налоговая может доначислить НДФЛ и страховые взносы, будто вы остались в штате. Запрет касается всех, кто платит налог самозанятого, в том числе ИП на этом налоге. Работать с бывшим работодателем в эти два года можно как ИП на упрощённой системе налогообложения. Если вы ушли на фриланс после сокращения, общий план действий есть в статье антикризисный план фрилансера.
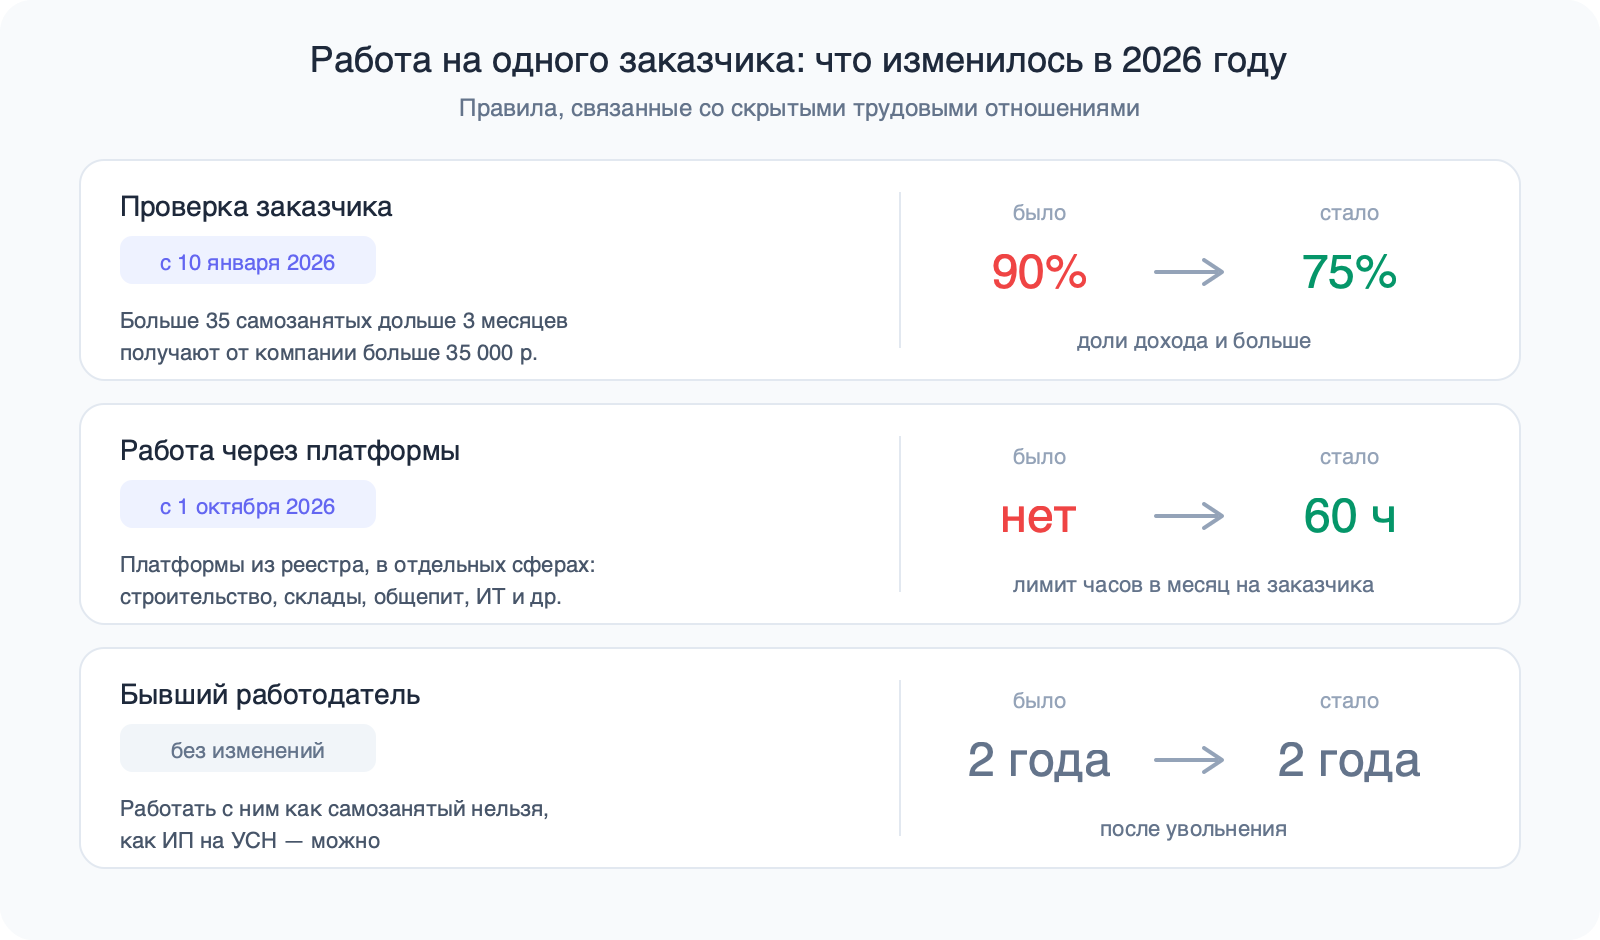
Скрытые трудовые отношения — это когда человек фактически работает в штате, а оформлен как самозанятый. Если трудовая инспекция или суд признают договор трудовым, компании придётся доплатить налоги и взносы. Поэтому крупные заказчики осторожно относятся к самозанятым, которые долго работают только на них. В 2026 году это касается двух правил.
Первое — проверки компаний. С 10 января 2026 года трудовая инспекция может назначить компании внеплановую проверку, если та работает больше чем с 35 самозанятыми и каждый из них сотрудничает с ней дольше трёх месяцев, получает от неё в среднем больше 35 000 ₽ в месяц и 75% своего дохода или больше. Раньше порог был 90% дохода (приказ Минтруда № 685н).
Второе — работа через платформы. С 1 октября 2026 года действует закон о платформенной экономике (№ 289-ФЗ). Он касается посреднических платформ из реестра Минэкономразвития: сервисов, через которые заказчик находит исполнителя и оформляет заказ. По постановлению правительства № 760 такая платформа ограничивает работу самозанятого на одного заказчика 60 часами в месяц шесть месяцев подряд. Если исполнитель превысил лимит, платформа приостанавливает приём заказов между ним и этим заказчиком. Правило действует только в отдельных сферах: среди них строительство, склады, общепит, образование и ИТ. Если вы находите клиентов сами и работаете с ними напрямую, это ограничение вас не касается.
Чтобы ваш договор не выглядел как трудовой, получайте оплату за результат, а не за присутствие, работайте в своём графике и не замыкайтесь на одном заказчике. Что прописать в договоре, мы разобрали в статье договор фрилансера.
Когда фрилансеру пора становиться ИП
Сравним затраты на одном примере. Допустим, вы зарабатываете 1 200 000 ₽ в год и все деньги получаете от компаний.
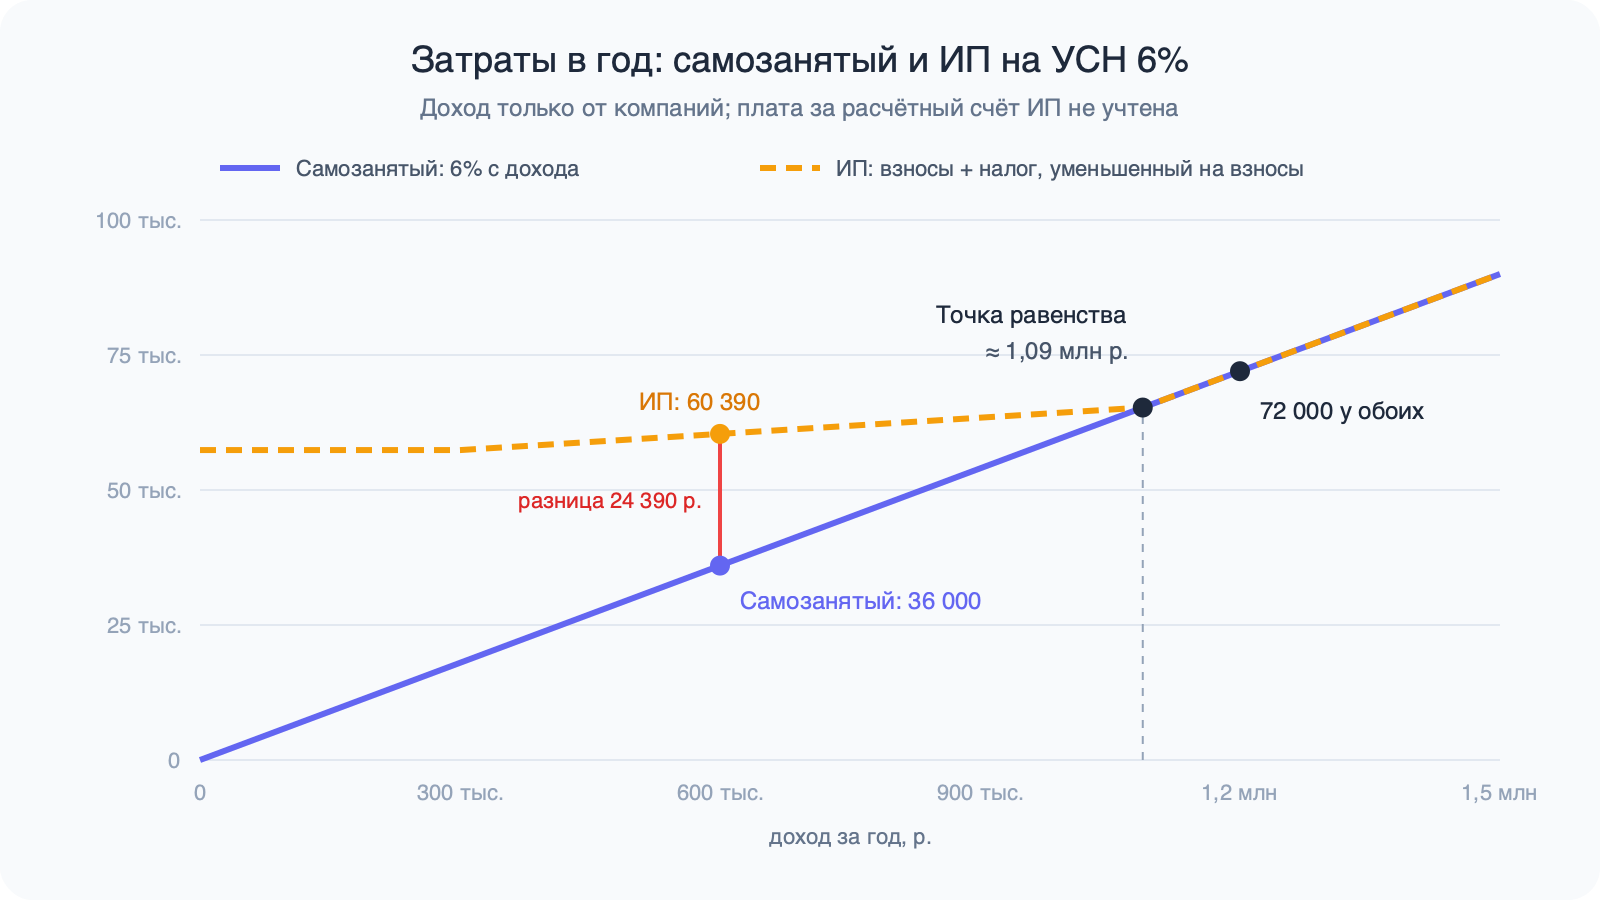
Как самозанятый вы заплатите 6%, то есть 72 000 ₽. Вычет 10 000 ₽ уменьшит налог только в первый год.
Как ИП на упрощённой системе со ставкой 6% с доходов вы заплатите фиксированные взносы за себя: в 2026 году 57 390 ₽ плюс 1% с дохода больше 300 000 ₽, то есть 9 000 ₽. Всего 66 390 ₽. ИП без работников может уменьшить налог на всю сумму этих взносов, поэтому налог составит 72 000 − 66 390 = 5 610 ₽. Итого 72 000 ₽, столько же, сколько у самозанятого. К этому добавится плата за расчётный счёт в банке. По нашему опыту, тарифы для малого бизнеса стоят от 500 до 5 000 ₽ в месяц.
При меньшем доходе ИП обходится дороже. При 600 000 ₽ в год самозанятый заплатит 36 000 ₽, а ИП — 60 390 ₽ взносов, потому что налог уменьшится на взносы до нуля. Разница 24 390 ₽ в год. Затраты выравниваются примерно с 1,09 млн ₽ дохода от компаний. Если вы работаете с людьми и платите 4%, самозанятость выгоднее при любом доходе в пределах лимита. Зато взносы ИП идут в стаж для пенсии.
По расчёту ИП не обходится дешевле самозанятости: в лучшем случае столько же плюс плата за счёт, а при небольшом доходе или работе с людьми дороже. Поэтому на ИП переходят не ради экономии, а когда без него не обойтись:
- Доход за год приближается к 2,4 млн ₽.
- Вы хотите работать с бывшим работодателем раньше, чем пройдут два года.
- Заказчик работает только с ИП.
- Вам нужны работники по трудовому договору или вы хотите перепродавать товары: самозанятому нельзя ни то, ни другое.
Если ни один из этих пунктов к вам не относится, оставайтесь самозанятым. Подробное сравнение статусов есть в статье налоговые статусы для фриланса, об упрощённой системе — в статье УСН для фрилансера в 2026 году, а общий порядок легальной работы — в статье как фрилансеру работать легально.
Частые вопросы
Какой налог платят самозанятые в 2026 году?
Самозанятые платят 4% с доходов от физических лиц и 6% с доходов от компаний и ИП. Пока не израсходован налоговый вычет 10 000 ₽, ставки фактически ниже: 3% и 4%. Закон запрещает повышать эти ставки до 31 декабря 2028 года.
Какой лимит дохода у самозанятых в 2026 году?
Лимит — 2,4 млн ₽ за календарный год, он не менялся. Законопроекты о повышении лимита внесены в Госдуму в 2026 году, но на 15 октября не приняты. Вы перестаёте быть самозанятым в тот же день, когда превысили лимит, и за 20 дней должны выбрать другой режим.
Могут ли самозанятые получать больничный в 2026 году?
Да, если добровольно платить взносы в Социальный фонд: 1 344 ₽ в месяц при страховой сумме 35 000 ₽ или 1 920 ₽ при 50 000 ₽. Право на пособие появляется после шести месяцев непрерывной уплаты. Заявление можно подать до 30 сентября 2027 года.
Идёт ли самозанятым стаж для пенсии?
Только если платить добровольные пенсионные взносы. В 2026 году минимальный взнос за год — 71 525,52 ₽, заплатить его нужно до 31 декабря.
Можно ли быть самозанятым и работать с бывшим работодателем?
Нет, в течение двух лет после увольнения доходы от бывшего работодателя нельзя облагать налогом самозанятого. Это касается и ИП на этом налоге. Работать с бывшим работодателем в этот период можно как ИП на упрощённой системе налогообложения.